




เมื่อภัยธรรมชาติไม่ใช่เรื่องไกลตัว และงบประมาณเยียวยาแบบเดิมกลายเป็นภาระการคลังที่คาดเดาไม่ได้ในแต่ละปี การประชุมคณะรัฐมนตรี (ครม.) ตลอดเดือนกันยายน 2569 ที่ผ่านมา จึงมีมติครั้งประวัติศาสตร์ในการอนุมัติงบประมาณรวม 15,500 ล้านบาท เดินหน้า “โครงการประกันภัยพิบัติแห่งชาติ” คุ้มครองประชาชนทั่วประเทศ
นี่คือการเปลี่ยนผ่านเชิงโครงสร้างครั้งใหญ่ จากเดิมที่รัฐบาลต้องเจียดงบกลางปีละหลายหมื่นล้านบาทหลังเกิดภัย มาเป็นการจ่าย “เบี้ยประกันคงที่” ล่วงหน้า เพื่อดึงกลไกตลาดทุนและบริษัทประกันภัยระดับโลกเข้ามาร่วมแบกรับความเสี่ยง
เส้นทางของโครงการนี้ผ่านการกลั่นกรองเชิงนโยบายอย่างรวดเร็วเพื่อเตรียมพร้อมรับมือภัยพิบัติ เริ่มพิจารณาตั้งแต่เมื่อวันที่ 1 กันยายน 2569 ครม. มีมติเห็นชอบในหลักการ นำกลไกการโอนความเสี่ยง (Risk Transfer) มาใช้ในระดับนโยบายสาธารณะ 15 กันยายน 2569 เคาะกรอบวงเงินงบประมาณ 15,500 ล้านบาท พร้อมกำหนดโครงสร้างกรมธรรม์แบบกลุ่ม และ 22 กันยายน 2569 กระทรวงมหาดไทยเสนอเรื่องและ ครม. มีมติอนุมัติจัดสรรงบประมาณอย่างเป็นทางการ เพื่อให้กรมธรรม์มีผลบังคับใช้ทันทีในวันที่ 1 ตุลาคม 2569 ถึง 1 ตุลาคม 2570
ผ่าโครงสร้างงบ 1.55 หมื่นล้านบาท ใครได้รับสิทธิ
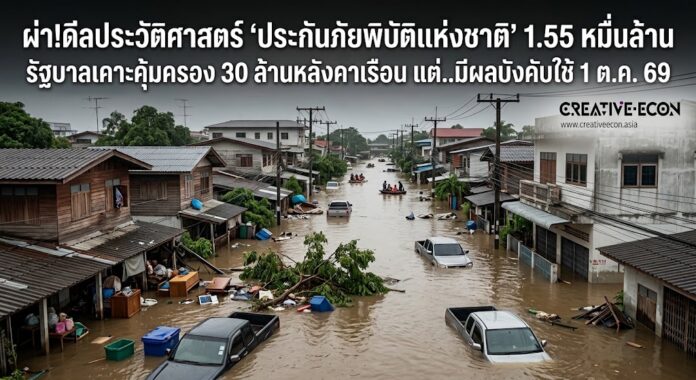
งบประมาณก้อนนี้ถูกจัดสรรออกเป็น 2 ส่วนหลัก เพื่อสร้างตาข่ายความปลอดภัยทางสังคม (Social Safety Net) ครอบคลุมประชาชนกว่า 30 ล้านหลังคาเรือนทั่วประเทศ โดยงบประมาณ 15,000 ล้านบาท คุ้มครอง 3 ภัยธรรมชาติหลัก ได้แก่ อุทกภัย (น้ำท่วม), วาตภัย (พายุ), และแผ่นดินไหว
สำหรับเกณฑ์การจ่ายสินไหม จะจ่ายเงินช่วยเหลือเบื้องต้นทันทีสูงสุด 10,000 บาท และจ่ายชดเชยตามความเสียหายจริงรวมไม่เกิน 100,000 บาทต่อหลัง
ส่วนอีก 500 ล้านบาท – เบี้ยประกันภัยอุบัติเหตุและชีวิตแบบกลุ่ม จ่ายชดเชยกรณีเสียชีวิตจากภัยพิบัติให้แก่ครอบครัวผู้ประสบภัย รายละ 2,000,000 บาท
เบื้องหลังกลไก ใครรับประกัน? กระจายเสี่ยงอย่างไร?
โครงการนี้ไม่ได้มอบหมายให้บริษัทประกันภัยเจ้าใดเจ้าหนึ่งผูกขาด แต่เป็นการบูรณาการระหว่าง สำนักงาน คปภ., สมาคมประกันวินาศภัยไทย (TGIA) และมี กรมป้องกันและบรรเทาสาธารณภัย (ปภ.) ทำหน้าที่เป็นผู้ถือกรมธรรม์หลักในนามรัฐบาล โดยได้ระดม 50 บริษัทประกันวินาศภัยในไทย ร่วมตั้งพอร์ตรับประกันภัยร่วม (Quota Share) เฉลี่ยตามขนาดกองทุน เพื่อป้องกันความเสี่ยงกระจุกตัว และส่งต่อความเสี่ยงสู่ตลาดโลก (Global Reinsurance) จากวงเงินคุ้มครองรวมทั้งระบบที่สูงถึง 75,000 ล้านบาท สมาคมประกันวินาศภัยไทย ได้ส่งเบี้ยประกันต่อไปยังบริษัทรับประกันภัยต่อระดับโลก หากเกิดมหันตภัยขนาดใหญ่ เงินเยียวยาจะหลั่งไหลจากต่างประเทศเข้าสู่ไทยโดยตรงโดยที่รัฐบาลไม่ต้องกู้เงินเพิ่ม
โครงการประกันภัยพิบัติแห่งชาติ วงเงิน 1.55 หมื่นล้านบาท ถือเป็นหมุดหมายใหม่ของการเปลี่ยนผ่านนโยบายสาธารณะไทยไปสู่สากล แต่บทพิสูจน์ที่แท้จริงหลังจากวันที่ 1 ตุลาคม 2569 เป็นต้นไป คือ “ประสิทธิภาพหน้างาน” ว่าระบบเคลมดิจิทัลจะรวดเร็วอย่างที่สัญญาไว้หรือไม่ และรัฐบาลจะมีมาตรการคู่ขนานในการสร้างโครงสร้างพื้นฐานป้องกันภัย เพื่อไม่ให้ประเทศต้องเผชิญเบี้ยประกันแพงขึ้นในอนาคตอย่างไร
แต่ที่น่าเจ็บปวดอย่างมากคือ แม้โครงการนี้จะผ่านมติ ครม.แล้ว แต่จะมีผลบังคับใช้ตั้งแต่วันที่ 1 ตุลาคม 2569 ถึงวันที่ 1 ตุลาคม 2570 เพราะฉะนั้นอุทกภัยที่เกิดขึ้นเมื่อวันที่ 25 กันยายน 2569 และมีผู้ได้รับผลกระบจำนวนมาก จึงไม่สามารถเคลมสินไหมจากโครงการนี้ได้