




เมื่อความเสี่ยงและภาระค่าครองชีพคือสิ่งที่ไม่อาจเลี่ยง ธุรกิจประกันภัยในประเทศไทยจึงเติบโตสู่หมุดหมายสำคัญด้วยมูลค่าเบี้ยประกันภัยรับรวมเฉียด “1 ล้านล้านบาทต่อปี” สะท้อนภาพทั้งพฤติกรรมการบริหารความเสี่ยงของคนเมือง กำลังซื้อที่กระจุกตัว และการขับเคี่ยวของกลุ่มทุนประกันยักษ์ใหญ่ที่ยึดหัวหาดตลาดนี้ไว้อย่างเหนียวแน่น
เม็ดเงิน 1 ล้านล้าน กระจุกตัวที่ไหน?
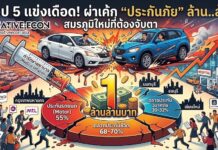
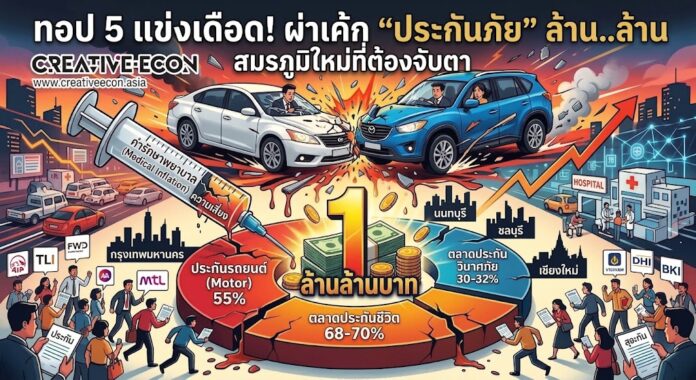
โครงสร้างเบี้ยประกันภัยของไทยแบ่งสัดส่วนออกเป็นสองฟากฝั่งอย่างชัดเจน โดย ตลาดประกันชีวิตครองเค้กใหญ่ถึง 68–70% (ราว 6.5 แสนล้านบาท) ขณะที่ ตลาดประกันวินาศภัยครองส่วนแบ่ง 30–32% (ราว 2.9–3.0 แสนล้านบาท)
ภาพสะท้อนที่ชัดเจนที่สุดคือ “การกระจุกตัวเชิงพื้นที่” โดยข้อมูลจากสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) บ่งชี้ว่า
- กรุงเทพมหานคร กินรวบเม็ดเงินเบี้ยประกันภัยทั้งระบบไปมากกว่า 40–45% ด้วยปัจจัยรายได้เฉลี่ยต่อหัว ความตื่นตัวด้านภาษี อัตราการครอบครองยานพาหนะ และความกังวลต่อค่ารักษาพยาบาลในโรงพยาบาลเอกชน
- หัวเมืองเศรษฐกิจและปริมณฑล ได้แก่ นนทบุรี ชลบุรี สมุทรปราการ และเชียงใหม่ คือกลุ่มอันดับรองที่มีอัตราการถือครองกรมธรรม์หนาแน่นตามการขยายตัวของภาคอุตสาหกรรมและอสังหาริมทรัพย์
พฤติกรรมผู้บริโภค: คนไทยจ่ายเงินซื้อประกันอะไรมากที่สุด?
| ภาคธุรกิจ | สินค้าหลักที่ครองตลาด | ปริมาณ / เม็ดเงิน | นัยสำคัญเชิงพฤติกรรม |
| ประกันวินาศภัย | ประกันภัยรถยนต์ (Motor) | พ.ร.บ. 37–38 ล้านฉบับ / ภาคสมัครใจ 1.4 แสนล้านบาท | ตลาดวินาศภัยไทยพึ่งพารถยนต์สูงเกิน 55% โดย พ.ร.บ. บังคับด้วยกฎหมาย ส่วนประกันชั้น 1 คือตัวทำรายได้หลัก |
| ประกันวินาศภัย | ประกันสุขภาพและอุบัติเหตุ (A&H) | เติบโตสองหลักต่อเนื่อง | พุ่งขึ้นมาเป็นกลุ่ม Non-Motor ที่โตเร็วสุด จากภาวะเงินเฟ้อค่ารักษาพยาบาล |
| ประกันชีวิต | สะสมทรัพย์ (Endowment) | >40–45% ของเบี้ยชีวิตรวม | คนไทยยังมองประกันเป็นเครื่องมือ “ออมเงินและลดหย่อนภาษี” ผ่านเคาน์เตอร์แบงก์ |
| ประกันชีวิต | ตลอดชีพ + สัญญาเสริมสุขภาพ (Rider) | เบี้ยสัญญาหลัก >1.1 แสนล้านบาท | เปลี่ยนผ่านจากการซื้อเพื่อมรดก มาเป็นการซื้อเพื่อ “พ่วงสิทธิ์เหมาจ่ายค่ารักษา” |
แผนผังผู้เล่น : ใครคือเบอร์ 1 ในแต่ละสมรภูมิ?
โครงสร้างการแข่งขันของอุตสาหกรรมประกันภัยไทยมีลักษณะเป็น ตลาดผู้ขายน้อยราย (Oligopoly) ที่กลุ่ม Top 5 ครองส่วนแบ่งตลาดรวมกันเกิน 60–70%
ตลาดประกันชีวิต (เบี้ยรับรวม 6.5 แสนล้านบาท)
- อันดับ 1 : เอไอเอ (AIA) ครองส่วนแบ่ง 23–25% ด้วยทัพตัวแทนมืออาชีพที่ใหญ่ที่สุดในประเทศ
- อันดับ 2 : เอฟดับบลิวดี (FWD) สัดส่วน 14–15% เติบโตอย่างก้าวกระโดดผ่านช่องทางธนาคารพาณิชย์หลักอย่าง SCB
- อันดับ 3 : ไทยประกันชีวิต (TLI) สัดส่วน 13–14% แบรนด์ไทยที่พึ่งพาพลังเครือข่ายตัวแทนภูธรควบคู่กับพันธมิตรการเงิน
- อันดับ 4 : เมืองไทยประกันชีวิต (MTL) สัดส่วน 11–12% แข็งแกร่งจากเครือข่าย KBANK และแคมเปญสุขภาพจับกลุ่มคนรุ่นใหม่
- อันดับ 5 : กรุงไทย-แอกซ่า (Krungthai-AXA) สัดส่วน 9–10% จับมือเครือข่ายสาขาทั่วประเทศของธนาคารกรุงไทย
ตลาดประกันวินาศภัย (เบี้ยรับตรง 3.0 แสนล้านบาท)
- อันดับ 1 : วิริยะประกันภัย ครองมาร์เก็ตแชร์ 14–15% ยาวนานกว่า 3 ทศวรรษในตลาดประกันรถยนต์ภาคสมัครใจ
- อันดับ 2 : ทิพยประกันภัย สัดส่วน 10–11% ผู้นำสาย Non-Motor โครงการเมกะโปรเจกต์ รัฐวิสาหกิจ และทรัพย์สินองค์กร
- อันดับ 3: กรุงเทพประกันภัย (BKI) สัดส่วน 9–10% โดดเด่นด้านความมั่นคงทางการเงินและพอร์ตประกันทรัพย์สินพาณิชย์ (IAR)
- อันดับ 4 : ชับบ์สามัคคีประกันภัย สัดส่วน 8–9% ผู้บุกเบิกตลาดประกันอุบัติเหตุและสุขภาพผ่าน Telemarketing และพันธมิตรบัตรเครดิต
- อันดับ 5 : คุ้มภัยโตเกียวมารีนประกันภัย ส่วนแบ่งการตลาด 7.09% มีจุดเด่นด้านประกันภัยทางทะเลและขนส่ง
- กลุ่มขับเคี่ยว (ธนชาตประกันภัย / เมืองไทยประกันภัย) สัดส่วน 6–7% เร่งชิงส่วนแบ่งลูกค้ารายย่อยและประกันรถยนต์
ศึกตัวแทน vs เคาน์เตอร์แบงก์ : ช่องทางไหนทำเงินมากกว่ากัน?
ในฝั่งประกันชีวิต ตัวแทนประกันชีวิต (Agency) ยังเป็นเสาหลักที่ทำเบี้ยได้ราว 48–50% เพราะสินค้าประกันสุขภาพระยะยาวและตลอดชีพจำเป็นต้องอาศัยการอธิบายรายละเอียดเชิงลึก ขณะที่ ธนาคารพาณิชย์ (Bancassurance) ครองสัดส่วนตามมาติดๆ ที่ 38–40% โดยกุมความได้เปรียบด้านประกันสะสมทรัพย์ระยะสั้น-กลาง และประกันคุ้มครองวงเงินสินเชื่อบ้าน (MRTA)
ส่วนฝั่งวินาศภัย นายหน้าและโบรกเกอร์ (Brokers) กลายเป็นช่องทางทรงอิทธิพลที่สุด โดยเฉพาะแพลตฟอร์มเปรียบเทียบราคาออนไลน์และโบรกเกอร์ดีลเลอร์รถยนต์ที่กินส่วนแบ่งตลาดประกันรถยนต์ไปมากกว่า 60%
จุดเปลี่ยนและสมรภูมิใหม่ที่ต้องจับตา
- สังคมสูงวัยกับแรงกดดัน “Medical Inflation”: ค่ารักษาพยาบาลเอกชนที่พุ่งขึ้นปีละ 8–10% บีบให้บริษัทประกันต้องปรับตัวอย่างหนักในฝั่งสัญญาเสริมสุขภาพ ทั้งการเข้มงวดกับเงื่อนไข Co-payment และการเน้นระบบ Pre-authorization เพื่อคุมต้นทุนสินไหม
- โจทย์หินของ “ประกันภัยรถยนต์ EV”: ยอดจดทะเบียนรถยนต์ไฟฟ้าที่เพิ่มขึ้นอย่างรวดเร็วมาพร้อมกับความท้าทายด้านอัตราความเสียหาย (Loss Ratio) ที่สูงจากราคาแบตเตอรี่และระยะเวลารออะไหล่ ทำให้ผู้รับประกันวินาศภัยต้องหันมาใช้โมเดลคิดเบี้ยตามพฤติกรรมการขับขี่จริง (Usage-Based Insurance) มากขึ้น
- การเข้าสู่ยุค AI & Underwriting อัตโนมัติ : การประเมินความเสี่ยงไม่ได้ขึ้นอยู่กับอายุและเพศเพียงอย่างเดียวอีกต่อไป แต่กำลังขยับไปสู่การใช้ Big Data พฤติกรรมสุขภาพและไลฟ์สไตล์ เพื่อเสนอเบี้ยประกันแบบเฉพาะบุคคล (Personalized Pricing)