




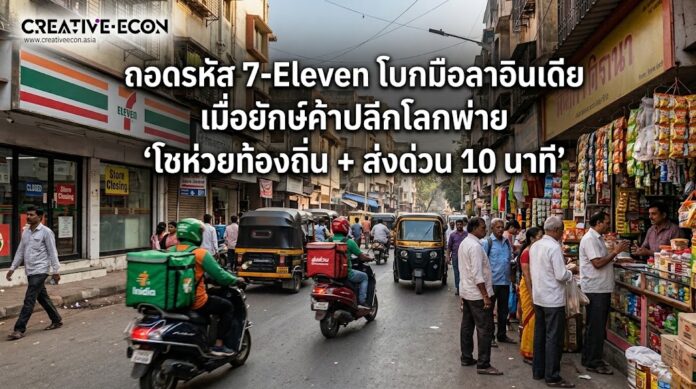
การประกาศปิดฉากการดำเนินงานของ 7-Eleven ในประเทศอินเดีย โดย Seven & i Holdings พร้อมยุติบทบาทของ 31 สาขาสุดท้ายในมุมไบและปริมณฑลเมื่อสิ้นเดือนกันยายนที่ผ่านมา ไม่ใช่เพียงแค่ข่าวการถอนตัวของแบรนด์ค้าปลีกข้ามชาติทั่วไป แต่นี่คือภาพสะท้อนของ “สมรภูมิค้าปลีกอินเดีย” ที่มีโครงสร้างซับซ้อน ปราบเซียน และไม่ยอมรับสูตรสำเร็จจากตลาดอื่น
แม้ 7-Eleven จะจับมือกับพันธมิตรเบอร์หนึ่งอย่าง Reliance Retail เครือค้าปลีกยักษ์ใหญ่ของมหาเศรษฐี มูเกช อัมบานี มาตั้งแต่ปี 2021 และเคยขยายสาขาไปได้สูงสุดราว 60 แห่ง แต่โมเดลนี้กลับไม่สามารถฝ่าด่านหิน 3 ประการไปได้
กำแพงเหล็ก “คิรานา”
หัวใจของค้าปลีกอินเดียคือร้านคิรานา (Kirana Stores) หรือร้านโชห่วยชุมชนที่มีมากกว่า 12-13 ล้านแห่งทั่วประเทศ ร้านเหล่านี้ไม่ได้ขายแค่สินค้า แต่ขาย “ความสัมพันธ์”:ซื้อก่อนจ่ายสิ้นเดือน แปะโป้งได้แบบไม่มีดอกเบี้ยโทรสั่งน้ำปลาหรือสบู่ก้อนเดียว เด็กในร้านก็วิ่งไปส่งให้ทันทีต้นทุนถูก เพราะไม่ติดแอร์ ใช้บ้านตัวเองเปิดร้าน ทำให้ตั้งราคาแข่งขันได้ดีกว่าร้านสะดวกซื้อโมเดิร์นเทรดที่มีต้นทุนค่าไฟ ค่าแอร์ และค่าเช่าในทำเลทองมหาศาล
ถูกข้ามขั้นด้วยพายุ Quick Commerce
ในขณะที่ผู้บริโภคในไทยหรือญี่ปุ่นคุ้นเคยกับการเดินเข้า 7-Eleven หน้าปากซอย พฤติกรรมคนเมืองในอินเดียกลับ “ข้ามขั้น” ไปสู่แพลตฟอร์มจัดส่งด่วน หรือ Quick Commerce อย่าง Blinkit, Zepto และ Swiggy Instamart ทันที แพลตฟอร์มเหล่านี้สร้างคลังสินค้าย่อยกระจายตัวทั่วเมือง ส่งสินค้าอุปโภคบริโภค ของสด ของใช้ ถึงหน้าประตูบ้านภายในเวลาเพียง 10–15 นาที ส่งผลให้ความสะดวกสบายของการ “เดินไปซื้อที่ร้านติดแอร์” หมดความหมายสำหรับคนเมืองรุ่นใหม่
สูตรสำเร็จ Ready-to-Eat ใช้ไม่ได้ผล
โมเดลทำกำไรหลักของ 7-Eleven ทั่วโลกคืออาหารพร้อมทาน (Ready-to-eat) และกาแฟสด ทว่าในอินเดีย วัฒนธรรมอาหารอินเดียผูกพันกับอาหารสดปรุงใหม่ร้อนๆ ชุมชนมีร้านสตรีทฟู้ด ชานมไซ และของทอดสดใหม่ราคาถูกอยู่หน้าตรอก ขณะที่ข้อจำกัดด้านอาหารมังสวิรัติ (Veg / Non-veg) และความหลากหลายทางวัฒนธรรมอาหารในแต่ละภูมิภาค ทำให้การคุมมาตรฐานสินค้าพร้อมทานแบบ Mass Scale ทำได้ยากและมีต้นทุนบริหารจัดการที่สูงจนไม่คุ้มกำไร
บทเรียนค้าปลีกโลก ตลาด 1.4 พันล้านคน ที่ไม่มี “สูตรลัด”
การถอยทัพของ 7-Eleven ตอกย้ำว่า ตลาดอินเดียไม่ได้ขาดแคลนกำลังซื้อ แต่เป็นตลาดที่ “โมเดลความสะดวกสบาย” ถูกตีความต่างออกไปอย่างสิ้นเชิง ความสะดวกในมุมมองของคนอินเดียคือ การส่งถึงบ้านภายใน 10 นาที หรือ การตะโกนสั่งโชห่วยใต้ถุนตึก ไม่ใช่การเดินตากแดดเข้าไปเลือกซื้อในห้องแอร์ แม้ Seven & i จะส่งสัญญาณว่ายังไม่ทิ้งตลาดอินเดียถาวร และกำลังศึกษาโมเดลปรับโครงสร้างใหม่ ขณะที่คู่แข่งอย่าง Lawson เตรียมจะชิมลางเปิดสาขาแรกในปี 2027 แต่บทเรียนครั้งนี้ชี้ชัดแล้วว่า หากไม่สามารถแก้โจทย์เรื่องต้นทุนค่าเช่าและท้าชนกับความเร็วของ Quick Commerce ได้ ตลาดอินเดียก็ยังคงเป็น “หลุมพราง” ของค้าปลีกระดับโลกต่อไป