




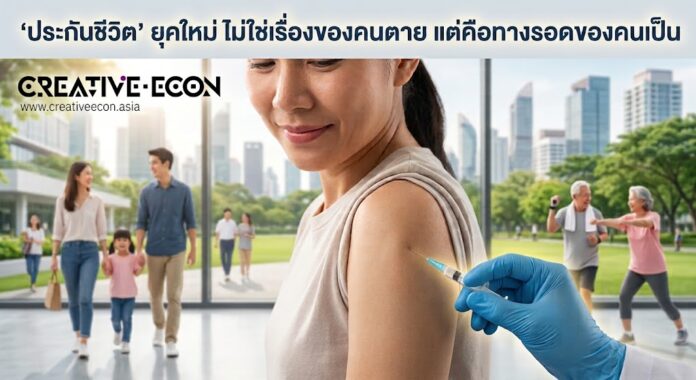
ในยุคที่ค่าครองชีพพุ่งสูง เงินเฟ้อการแพทย์ทะลุเพดาน และสังคมผู้สูงวัยคืบคลานเข้ามาใกล้ นิยามของ “ประกันชีวิต” ได้เปลี่ยนจากกระดาษกรมธรรม์แห่งความสูญเสีย มาเป็นเครื่องมือบริหารความเสี่ยงทางการเงินที่คนรุ่นใหม่ไม่อาจมองข้าม
โลกเปลี่ยน… นิยามความเสี่ยงเปลี่ยน
หากย้อนกลับไปในอดีต ภาพจำของคนส่วนใหญ่ต่อคำว่า “ประกันชีวิต” มักถูกผูกติดอยู่กับความตายและความสูญเสีย
หลายคนมองว่าเป็นค่าใช้จ่ายที่จ่ายไปแล้วไม่ได้ใช้ หรือเป็นภาระที่ต้องแบกรับในแต่ละปี
แต่ท่ามกลางบริบทเศรษฐกิจและสังคมในปัจจุบัน ที่ความผันผวนกลายเป็นเรื่องปกติธรรมดา มุมมองดังกล่าวเริ่มถูกปฏิเสธโดยผู้เชี่ยวชาญด้านการเงินทั่วโลก
หนึ่งในตัวแปรสำคัญคือ “เงินเฟ้อทางการแพทย์” เติบโตแซงหน้าอัตราเงินเฟ้อทั่วไปอย่างก้าวกระโดด
โรคร้ายแรงหรืออุบัติเหตุเพียงครั้งเดียวอาจกลืนกินเงินเก็บทั้งชีวิตของครอบครัวให้หมดลงได้ในพริบตา
ขณะที่ประกันสุขภาพชั้นดีส่วนใหญ่จำเป็นต้องมี “ประกันชีวิต” เป็นสัญญาหลักรองรับ
ส่งผลให้ประกันชีวิตทำหน้าที่เป็นกำแพงด่านแรกในการสกัดกั้นวิกฤตทางการเงินส่วนบุคคล
เปลี่ยนค่านิยมจาก ‘จากไปเร็วเกินไป’ เป็น ‘ความเสี่ยงที่อยู่ยาวเกินไป’
อีกหนึ่งความท้าทายของโครงสร้างประชากรยุคปัจจุบัน คือการก้าวเข้าสู่สังคมสูงวัยเต็มขั้น
ความกังวลของคนทำงานไม่ได้หยุดอยู่แค่การจากไปก่อนวัยอันควรและทิ้งภาระหนี้สินไว้ให้คนข้างหลัง
แต่ยังรวมถึง Longevity Risk หรือความเสี่ยงจากการ “อายุยืนเกินกว่าเงินออมที่เตรียมไว้”
ประกันชีวิตในมิติปัจจุบันจึงไม่ได้มีไว้เพียงจ่ายเงินก้อนเมื่อเสียชีวิต
แต่ถูกพัฒนาเป็นเครื่องมือการันตีรายได้ผ่านรูปแบบบำนาญ และการวางแผนภาษีที่มีประสิทธิภาพ
ช่วยให้คนวัยทำงานสามารถล็อกกระแสเงินสดที่แน่นอนในวันที่หยุดทำงาน ท่ามกลางตลาดการลงทุนที่มีความผันผวนสูง
ในโลกที่ความแน่นอนไม่มีอยู่จริง คำถามที่ว่า “ประกันชีวิตยังสำคัญอยู่ไหม?” อาจไม่ได้วัดกันที่ว่าเรามีเงินมากพอจะซื้อหรือไม่
แต่อยู่ที่ว่า “หากเกิดวิกฤตขึ้นในวันพรุ่งนี้ เราพร้อมแบกรับความสูญเสียทางการเงินด้วยตัวเองทั้งหมดหรือไม่”
ประกันชีวิตในศตวรรษนี้ จึงไม่ใช่แค่สินค้าเพื่อคนข้างหลังในวันที่จากไป
แต่คือการซื้อความสบายใจและปกป้องอิสรภาพทางการเงินของคนข้างหน้า ให้ก้าวต่อไปได้โดยไม่ต้องสะดุดกลางคัน